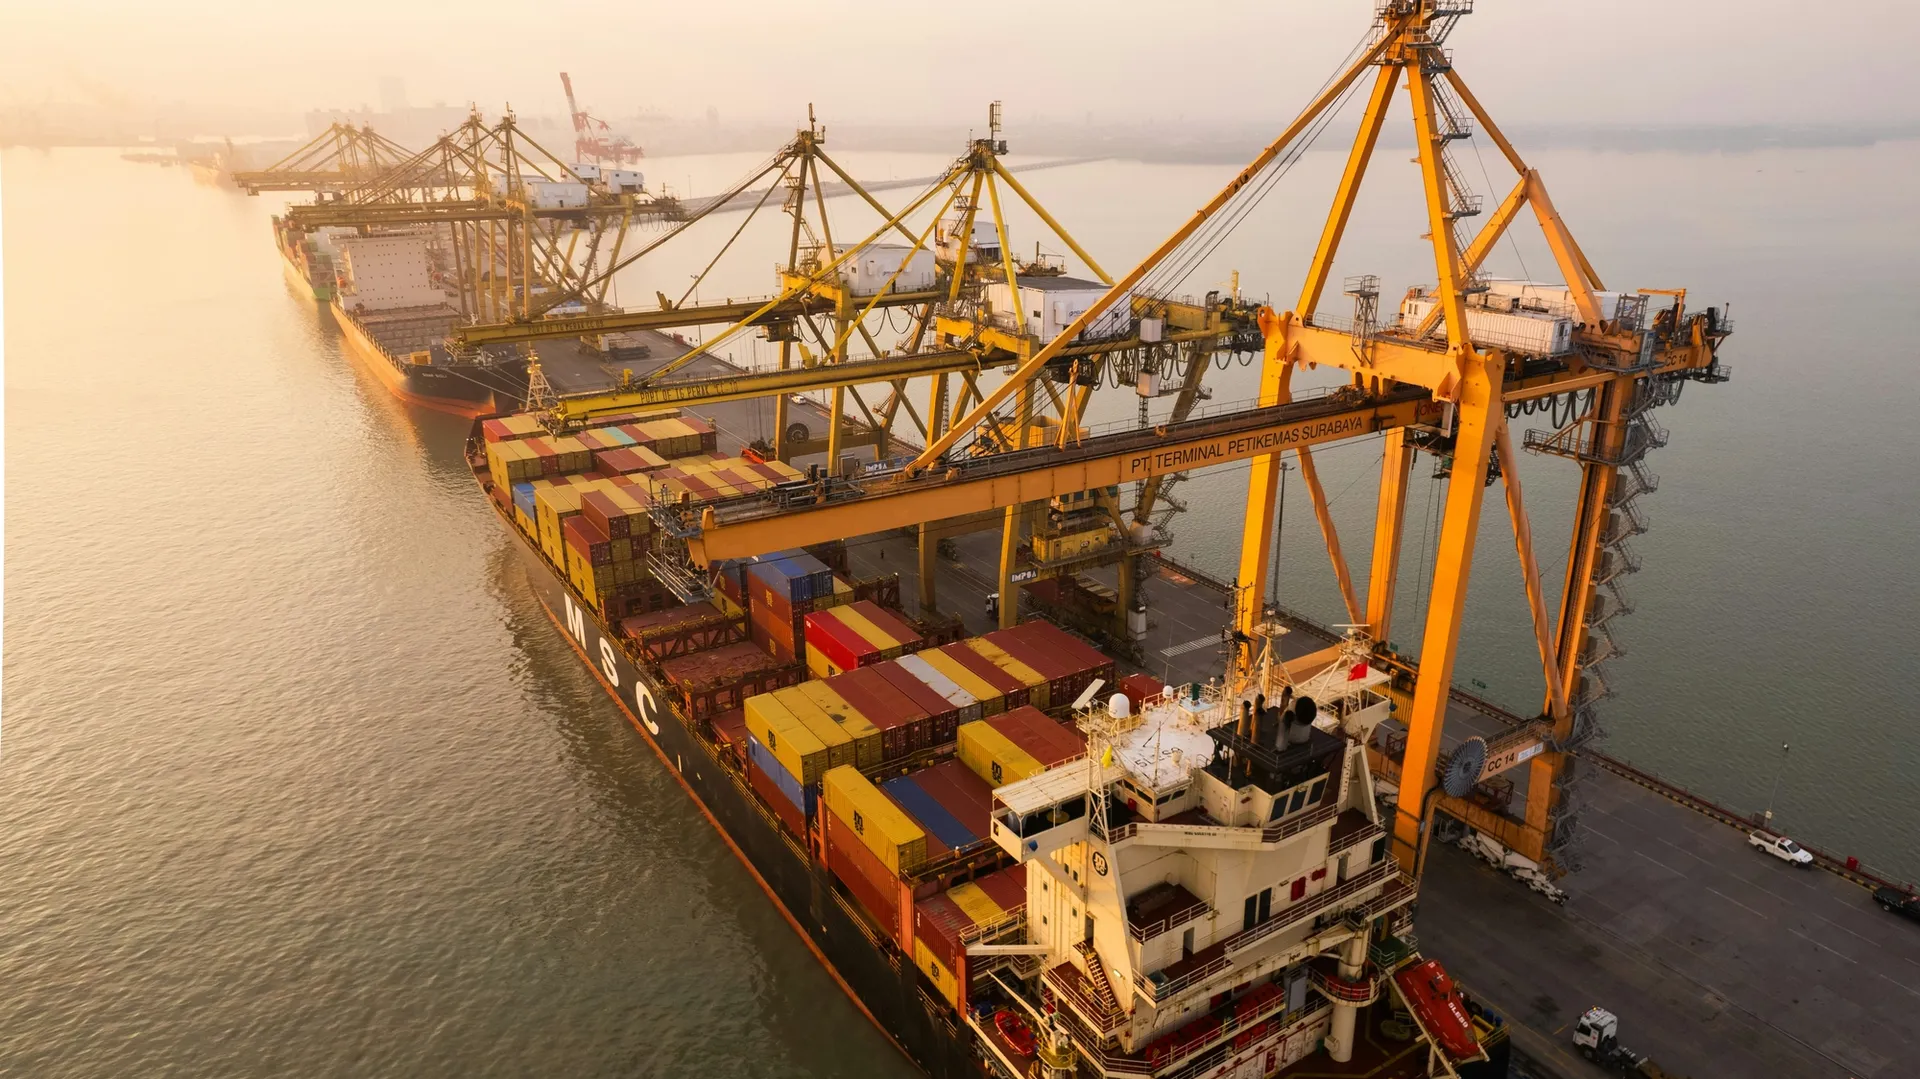
Verteidigung bei Schmuggelvorwürfen
Gewerbsmäßiger oder bandenmäßiger Schmuggel, Waffenfunde und die persönliche Beteiligung an einer Lieferung.
Von Rechtsanwalt Dr. Julius Hagen
Nach der Sicherstellung einer Lieferung
Frachtpapiere passen nicht zur Ware, ein Versandverfahren bleibt offen oder eine Sendung wird an einem anderen als dem angegebenen Ort gefunden. Solche Abweichungen können Ermittlungen wegen Schmuggels auslösen. Nimmt die Behörde an, dass der Beschuldigte mit wiederholten Taten Einnahmen erzielen wollte, einer Bande angehörte oder Waffen mitgeführt wurden, kann § 373 AO eingreifen.
Wir prüfen die beanstandeten Lieferungen, die Abgabenberechnung und die Beweise für Ihre persönliche Beteiligung. Dazu gehört, die Angaben in Frachtpapieren mit dem tatsächlichen Transport und der Kommunikation der Beteiligten abzugleichen.
Wann § 373 AO eingreift
Eine Hinterziehung von Einfuhrabgaben kann zunächst unter § 370 AO fallen. § 373 AO sieht für bestimmte Begehungsformen einen Strafrahmen von sechs Monaten bis zu zehn Jahren vor; in minder schweren Fällen sind bis zu fünf Jahre Freiheitsstrafe oder Geldstrafe vorgesehen.
Die seit dem 1. April 2026 geltende Fassung des § 373 Abs. 1 AO erfasst die gewerbsmäßige Hinterziehung von Einfuhr- oder Ausfuhrabgaben. Absatz 2 betrifft bestimmte Fälle mit Waffen sowie bandenmäßige Taten und kann auch beim Bannbruch eingreifen. Bei älteren Vorgängen ist zusätzlich zu prüfen, welche Gesetzesfassung anzuwenden ist.
Bei einer unmittelbaren Einfuhr aus einem Drittland können auch Einfuhrumsatzsteuer oder Verbrauchsteuern zu den erfassten Einfuhrabgaben gehören. Eine bloße Warenbewegung zwischen EU-Mitgliedstaaten ist damit nicht gleichzusetzen. Wir prüfen deshalb, an welcher Grenze die Ware eingeführt wurde und wo die jeweilige Abgabe entstanden sein soll.
Nach einer Zollkontrolle oder Durchsuchung
- Keine Aussage ohne Anwalt. Machen Sie zunächst von Ihrem Schweigerecht Gebrauch.
- Sichern Sie Kontrollmitteilungen, Sicherstellungsprotokolle, Zollbescheide und Anhörungsschreiben.
- Bewahren Sie Rechnungen, Frachtpapiere, Zollanmeldungen und Zahlungsnachweise unverändert auf.
- Löschen Sie keine Chatverläufe, E-Mails oder Speditionskommunikation.
- Dokumentieren Sie Zuständigkeiten und Kontaktaufnahmen, ohne Aussagen mit anderen Beteiligten abzustimmen.
Den Warenweg nachvollziehen
Anhand von Zollanmeldungen und Frachtpapieren lässt sich der Weg einer Sendung von der Grenze bis zum Empfänger rekonstruieren. Dabei wird etwa geprüft, ob die Ware gestellt und ein Versandverfahren ordnungsgemäß beendet wurde. Weicht der tatsächliche Transport von den Unterlagen ab, kann die Behörde darin einen Hinweis auf die Umgehung der Zollkontrolle sehen.
Bei arbeitsteiligen Lieferungen muss der Beitrag jedes Beteiligten festgestellt werden. Wer die Ware transportierte, hatte möglicherweise andere Informationen als derjenige, der die Dokumente erstellte oder die Abwicklung steuerte. Auch wer von der Lieferung profitieren sollte, lässt sich erst aus den Aufträgen und Zahlungen nachvollziehen.
Bei Waren mit Einfuhrverboten kann ein Bannbruch nach § 372 AO in Betracht kommen. Dessen Absatz 2 berücksichtigt, ob eine andere Vorschrift den Verstoß bereits mit Strafe bedroht. Bei geschützten Tieren oder sanktionsrechtlich beschränkten Gütern ist deshalb auch das jeweilige Fachrecht zu prüfen.
Der Vorwurf gewerbsmäßigen Handelns
Gewerbsmäßig handelt, wer sich durch wiederholte Taten eine fortlaufende Einnahmequelle von einer gewissen Dauer und einem gewissen Umfang verschaffen will. Eine solche Absicht kann schon bei der ersten Tat bestehen. Ein hoher Warenwert oder eine Tätigkeit im gewerblichen Güterverkehr genügt für sich allein nicht.
Wiederkehrende Sendungen, gleichartige Rechnungen, mehrere Abnehmer und standardisierte Transportwege können Hinweise liefern. Wir prüfen, ob sie tatsächlich den behaupteten Erwerbszweck belegen und welche Einnahmen der Beschuldigte selbst erzielen wollte.
Was eine Bande voraussetzt
Eine Bande setzt mindestens drei Personen voraus, die sich zur fortgesetzten Begehung der im Gesetz bezeichneten Taten zusammengeschlossen haben. In Schmuggelverfahren können deshalb Absprachen über Beschaffung, Transport, Lagerung oder Weiterverkauf bedeutsam werden.
Lieferanten, Spediteure, Lagerhalter und Abnehmer arbeiten im Außenhandel regelmäßig zusammen. Daraus folgt noch keine Vereinbarung über künftige Schmuggeltaten. Wir prüfen anhand der Kommunikation und der tatsächlichen Abläufe, ob eine solche Vereinbarung nachweisbar ist und ob der Beschuldigte ihr angehörte.
Waffen bei der Tat
§ 373 Abs. 2 Nr. 1 AO erfasst das Mitführen einer Schusswaffe durch den Täter oder einen anderen Beteiligten. Bei anderen Waffen, Werkzeugen oder Mitteln verlangt Nummer 2 zusätzlich, dass sie mitgeführt werden, um Widerstand durch Gewalt oder Drohung mit Gewalt zu verhindern oder zu überwinden. Ein tatsächlicher Einsatz ist dafür nicht erforderlich. Ein bloßer Fluchtversuch erfüllt diese Merkmale nicht.
Wir prüfen, welcher Gegenstand gefunden wurde, wer ihn bei sich führte und was die einzelnen Beteiligten darüber wussten. Bei widersprüchlichen Angaben zur Kontrolle sind insbesondere Protokolle, Videoaufnahmen und Zeugenaussagen abzugleichen.
Der Beitrag des einzelnen Beschuldigten
Bei Unternehmen ist aufzuklären, wer die Ware klassifiziert, den Zollwert mitgeteilt, den Spediteur beauftragt oder Lieferantenangaben geprüft hat. Interne Zuständigkeiten allein sagen noch nicht, ob jemand von einer rechtswidrigen Einfuhr wusste.
Für Geschäftsführer, Zollbeauftragte und operative Mitarbeiter sind der eigene Tatbeitrag und der Kenntnisstand gesondert festzustellen. Ein Organisationsfehler kann andere rechtliche Folgen haben als eine vorsätzliche Beteiligung an Schmuggel. Die zusätzlichen Merkmale des § 373 AO müssen ebenfalls für den jeweiligen Beschuldigten geprüft werden.
Die Beweise in der Ermittlungsakte
In der Ermittlungsakte werden Zollanmeldungen und ATLAS-Daten mit Frachtpapieren, Rechnungen und Zahlungsunterlagen abgeglichen. E-Mails oder Chatnachrichten können zeigen, wer Anweisungen gab. GPS-Daten und Lagerunterlagen helfen, den tatsächlichen Transportweg zu überprüfen.
Eine falsche Rechnung kann auf eine Täuschung hindeuten, aber auch auf einen Fehler beim Lieferanten. Ein ungewöhnlicher Transportweg kann durch Änderungen des Auftrags oder logistische Probleme erklärt sein. Wir vergleichen die belastenden Schlussfolgerungen mit den vollständigen Unterlagen und prüfen, ob die Akte die Rolle des Beschuldigten zutreffend wiedergibt.
Steuerhehlerei nach der Einfuhr
§ 374 AO betrifft den späteren Umgang mit Waren, an denen Verbrauchsteuern oder Zölle hinterzogen wurden, sowie bestimmte Fälle des Bannbruchs. Strafbar sein können das Ankaufen, das Verschaffen für sich oder Dritte, der Absatz oder die Absatzhilfe in der Absicht, sich oder einen Dritten zu bereichern. Die bloße Lagerung ist keine eigenständige gesetzliche Begehungsform; sie kann aber Teil einer strafbaren Beteiligung sein. Nachzuweisen sind die Vortat, der Umgang mit der Ware und der Kenntnisstand des Beschuldigten.
Untersuchungshaft
Untersuchungshaft setzt nach § 112 StPO dringenden Tatverdacht, einen Haftgrund und Verhältnismäßigkeit voraus. Hohe Abgabenbeträge oder internationale Geschäftsbeziehungen begründen für sich allein keine Fluchtgefahr. Wir prüfen bei einer Festnahme den Haftbefehl, die persönlichen Verhältnisse und die Möglichkeiten einer Haftprüfung oder Außervollzugsetzung.
Kontakt
Füllen Sie das untenstehende Formular aus und einer unserer Anwälte wird Sie kontaktieren, um Ihr rechtliches Anliegen zu besprechen.